Två dagar, två perspektiv – våra takeaways från Verksamhetsstyrning och IFRS Symposium 2026
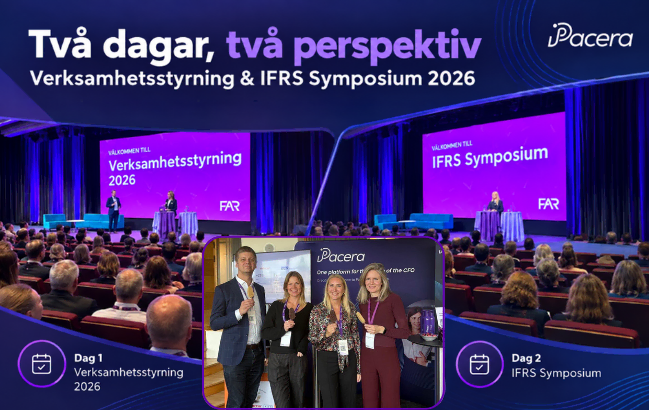
Mitt i september samlades ekonomisverige på Hilton Slussen i Stockholm för två av FAR:s mest välbesökta konferenser: Verksamhetsstyrning den 15 september och IFRS Symposium den 16 september. Två dagar, två olika perspektiv på ekonomifunktionens framtid – men med ett tydligt gemensamt tema: AI, data och nya arbetssätt förändrar både hur vi styr verksamheten och hur vi rapporterar den.
Som partner på båda konferenserna fick vi lyssna, diskutera och byta erfarenheter med över 300 controllers, koncernredovisningschefer, financial controllers och CFO:er. Här är våra viktigaste takeaways från de två dagarna.
Dag 1: Verksamhetsstyrning – Från insikt till handling
Årets Verksamhetsstyrning kretsade kring en enkel men avgörande fråga: hur går controllerfunktionen från att rapportera vad som hänt till att faktiskt påverka vad som händer härnäst?
- AI flyttar in i controllingarbetet – på riktigt. Från morgonens pass om AI för finansfunktionen till eftermiddagens rundabordssamtal där vi på Pacera höll ett på temat “AI som drivkraft i ekonomifunktionen“ var mönstret tydligt: frågan är inte längre om AI ska användas, utan var den skapar mest värde – i prognoser, avstämningar eller beslutsunderlag – och hur data, system och organisation behöver hänga ihop för att det ska fungera i praktiken.
- Automatisering ska frigöra tid för analys, inte bara effektivisera. Flera talare underströk samma sak: målet är inte att göra samma saker snabbare, utan att sluta sammanställa och börja analysera. Controllerns värde flyttas från att producera rapporter till att tolka dem.
- Controllern som affärspartner kräver mer än siffror. Att gå från analys till faktisk påverkan – och från rapportering till att sitta med i ledningsgruppens beslut – var ett återkommande tema, bland annat i eftermiddagens paneldiskussion. Affärsförståelse, kommunikation och förmågan att skapa genomslag lyftes fram som lika viktiga som det tekniska hantverket.
- Dynamisk planering vinner mark över den statiska årsbudgeten. Flera rundabordssamtal handlade om hur organisationer rör sig från årlig budget till rullande prognoser, scenarier och simuleringar – utan att tappa struktur och kontroll på vägen.
- Mänskligt omdöme blir viktigare, inte mindre viktigt, i en AI-driven vardag. Ju mer beslutsunderlag som genereras av AI, desto viktigare blir förmågan att kvalitetssäkra, ifrågasätta och ta ägandeskap över besluten som faktiskt fattas.
Vår sammanfattning av dagen: Verksamhetsstyrning handlar allt mindre om att bygga rapporter och allt mer om att bygga förtroende för de beslut som rapporterna ska stödja.
Hur redo är din verksamhetsstyrning för det här skiftet?
Vi har tagit fram en kort pulsmätning som hjälper dig att snabbt se var din organisation står när det gäller datadriven, affärsnära och handlingsorienterad verksamhetsstyrning.
👉 Gör vår pulsmätning för verksamhetsstyrning
Dag 2: IFRS Symposium – Konferensen för koncernredovisning
Dagen efter var det dags för IFRS Symposium – FAR:s 17:e upplaga av konferensen som samlar Sveriges koncernredovisningschefar, financial controllers och redovisningsspecialister. Här stod ett ämne över alla andra: nedräkningen till IFRS 18 & fördjupningspasset om Kassaflödesanalys som vi på Pacera höll i.
- IFRS 18 är inte längre en framtidsfråga – det är nästa räkenskapsårs verklighet. Med första tillämpning inom räckhåll gick flera pass, från förmiddagens session med ESMA till eftermiddagens fördjupningspass med KPMG, igenom vad standarden faktiskt kräver: nya principer för presentation av finansiell prestation, management performance measures (MPM), aggregering/disaggregering och övergångsupplysningar.
- Regulatoriskt fokus skärps parallellt med implementeringen. ESMA:s genomgång av tillsynsperspektivet var tydlig – förberedelse, konsekvent tillämpning och tydliga upplysningar kommer att granskas noga, i linje med APM-riktlinjerna.
- Förtroende för koncernrapporteringen byggs i början av processen, inte i slutet. Ett av fördjupningspassen satte fingret på något många känner igen: rapporter som organisationen i praktiken inte fullt ut litar på, för att data rör sig mellan system och justeringar görs manuellt i flera led. Slutsatsen var tydlig – spårbarhet, sammanhängande datamodeller och kontrollerade arbetsflöden måste finnas med redan från start.
- AI gör entré även i koncernredovisningen – men med fokus på konkret nytta. Från Sandviks exempel på hur AI stöttar kommunikation över tidszoner och språk i en global finansorganisation, till diskussionen om AI:s roll i konsolidering och lagstadgad rapportering: budskapet var att skilja verkliga användningsfall från hypen, och att börja där datakvalitet och avstämningar redan är en flaskhals.
- IFRS är i grunden ett verktyg för användarna – inte bara regelefterlevnad. Dagens avslutande pass, med börsanalytikern Peter Malmqvist, påminde om varför allt det här görs: för att ge marknaden en rättvisande och användbar bild av bolagets utveckling.
Vår sammanfattning av dagen: Ju närmare IFRS 18 kommer, desto tydligare blir det att kvaliteten i koncernrapporteringen avgörs långt innan bokslutet stängs – i datamodellerna, processerna och kontrollerna som finns på plats året runt.
Hur redo är er koncernrapportering för IFRS 18?
Vi har tagit fram ett kort självskattningstest som hjälper dig att se var er koncernrapportering står idag – och vad som är viktigast att stärka inför övergången.
👉 Gör vårt självskattningstest inför IFRS 18
Vår samlade reflektion
Två konferenser, två målgrupper, men samma röda tråd: ekonomifunktionens roll flyttar sig – från att rapportera det som varit till att aktivt forma det som ska hända. Oavsett om det handlar om controllingens beslutsstöd eller koncernredovisningens siffror, är grunden densamma – pålitlig data, tydliga processer och människor som förstår och litar på tekniken de använder.
Det är precis det vi jobbar med varje dag på Pacera, genom Aico, AARO och Mercur – och det var väldigt roligt att få diskutera det med så många av er på plats i Stockholm.
Tack till alla som deltog och bidrog till två dagar fyllda av värdefulla perspektiv och samtal.
Vill du prata mer om hur ni ligger till – inom verksamhetsstyrning, koncernrapportering eller båda?
Vi hör gärna från dig!
Missa inte våra kommande webbinarier: pacera.com/knowledge-hub/all/?category=webinar


 Facebook
 Twitter
 LinkedIn
 WhatsApp